
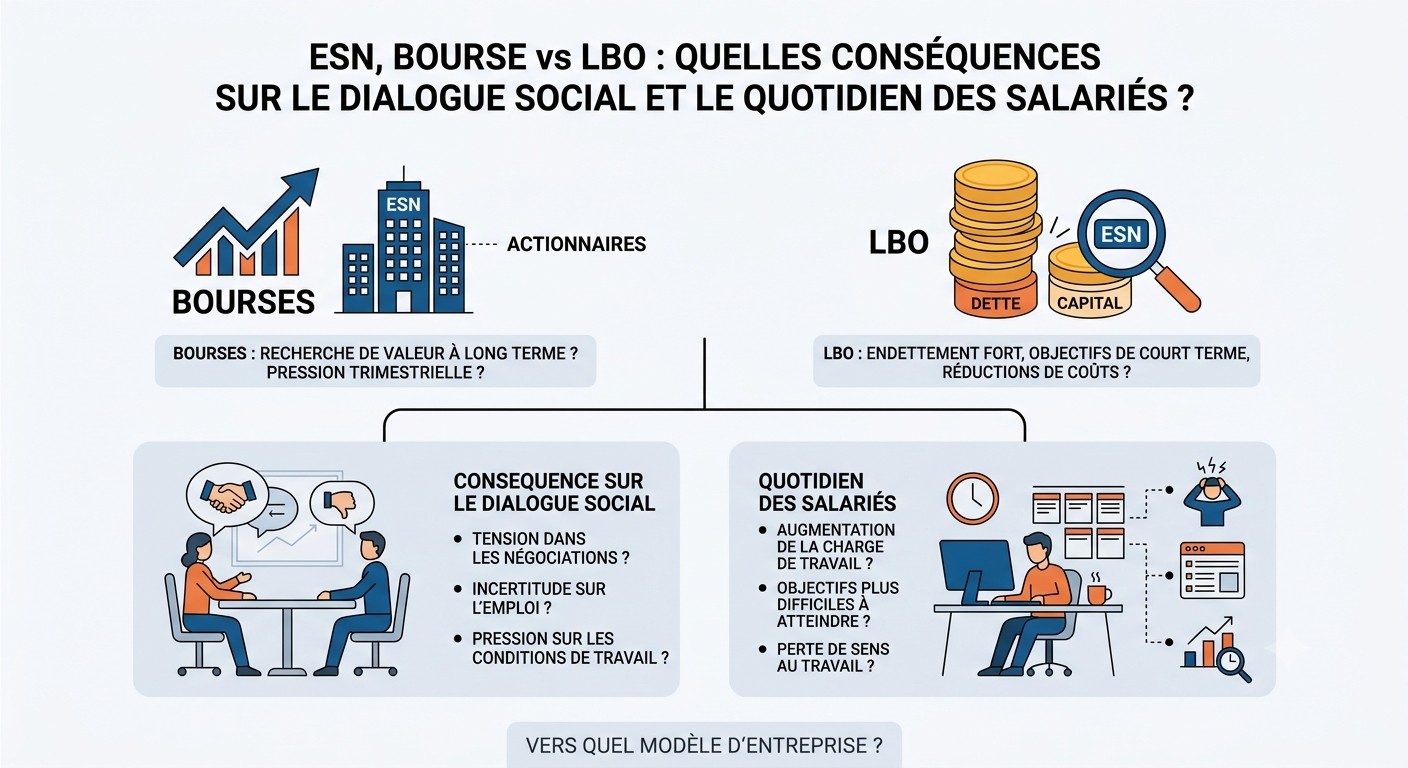
Derrière les montages financiers, les cours de bourse et la confidentialité des comptes se cache une réalité très concrète : celle de centaines de milliers de consultants, ingénieurs, développeurs et chefs de projet.
Que se passe-t-il lorsque la logique financière d’une ESN bascule de la transparence boursière vers l’opacité d’un fonds de Private Equity ? La structure du capital d’une entreprise n’est pas un simple sujet pour spécialistes de la finance : elle dicte la marge de manœuvre des syndicats, le niveau de pression managériale et la gestion des moments de crise, comme le fatidique « intercontrat ».
Enquête sur l’impact humain et social de ces deux modèles.
Dans les ESN cotées : le dialogue social sous le regard des marchés
Dans une grande ESN cotée en bourse (type Capgemini ou Sopra Steria), le dialogue social s’inscrit dans un cadre ultra-réglementé où l’information est une arme à double tranchant.
- Des élus armés par la donnée publique : Les représentants du personnel (CSE, syndicats) disposent d’un accès privilégié à une montagne de documents légaux et financiers (URD, BDESE, rapports CSRD). Ces données permettent aux experts du CSE de décortiquer la santé réelle de l’entreprise et d’alimenter les négociations salariales (NAO).
- Le levier du risque réputationnel : C’est le talon d’Achille des géants de la cote. Une grève médiatisée, un scandale sur le détournement du Crédit d’Impôt Recherche (CIR) ou un bad buzz sur LinkedIn peut faire chuter le cours de l’action ou effrayer un grand client du CAC 40. Les syndicats disposent d’un pouvoir d’interpellation public redoutable.
- Le revers de la médaille : La dictature du résultat trimestriel impose une pression continue sur le taux d’activité des équipes. Pour maintenir les marges promises aux actionnaires, la gestion des intercontrats peut devenir brutale (incitations à la démission, formations au rabais, réaffectations abusives).
Dans les ESN sous LBO : négocier dans le noir face à la dette
Lorsqu’une ESN quitte la bourse pour se placer sous le contrôle d’un fonds d’investissement privés (Private Equity), le terrain de jeu des représentants des salariés change radicalement.
- L’opacité comme stratégie de négociation : Face à des holdings empilées et des comptes confidentiels, les élus du personnel peinent à connaître les bénéfices réels ou le montant exact de la dette de rachat (LBO) qui pèse sur l’entreprise. Évaluer la faisabilité d’une augmentation générale des salaires devient un casse-tête.
- L’impossibilité du “Name & Shame” : N’étant pas cotées, ces ESN sont quasiment insensibles à la pression boursière. Une alerte syndicale ou un article de presse a un impact réputationnel bien plus faible sur un fonds financier discret que sur une entreprise dépendante de ses petits porteurs et investisseurs institutionnels.
- L’urgence du rendement à court terme : Un fonds d’investissement achète une ESN pour la revendre 3 à 5 ans plus tard avec une forte plus-value. Cette contrainte temporelle impose un pilotage à vue ultra-agressif : réduction drastique des coûts de structure, gel des embauches hors mission, et pression accrue sur les consultants perçus comme “non rentables”.
Impact comparatif sur la vie du salarié
| Enjeu social / RH | ESN Cotée en Bourse | ESN Non Cotée / LBO |
| Pouvoir de négociation des élus (CSE) | Élevé (Accès aux données boursières, rapports d’experts financés) | Bridé (Opacité des structures holdings et de la dette) |
| Gestion de l’intercontrat | Pression forte, mais sous surveillance des médias/syndicats (ex: dérives du CIR) | Pression forte et discrète (incitations aux ruptures conventionnelles/démissions) |
| Attraction & Rétention des talents | Marque employeur exposée, engagements RSE/RSE affichés | Discours axé sur la culture d’entreprise, mais turn-over parfois assumé |
| Pression managériale | Rythmée par les clôtures trimestrielles | Rythmée par les objectifs de désendettement / revente du fonds |
Le capitalisme financier au cœur des bureaux d’études
En fin de compte, qu’elle soit cotée ou sous LBO, l’ESN reste le pur produit d’un modèle où le consultant est à la fois la principale source de valeur et la première charge à optimiser.
Mais la différence de gouvernance façonne la démocratie sociale dans l’entreprise : là où la Bourse contraint les dirigeants à maintenir une forme de transparence minimale, offrant des leviers d’action aux salariés, le Private Equity verrouille l’information et déplace le rapport de force à huis clos.
Un constat qui pose une question fondamentale : à l’heure où le secteur informatique profite d’aides publiques, y-compris au nom de la souveraineté numérique, ne devons-nous pas exiger le même niveau de transparence économique et sociale pour toutes les entreprises du secteur ?
Illustration et texte avec l’aide d’une IA
Laisser un commentaire