
Un secteur aux dizaines de milliards d’euros de chiffre d’affaires, porté par une armée de centaines de milliers d’ingénieur(e)s et de consultant(e)s. Et pourtant, pour le grand public, et parfois pour ses propres salarié(e)s, le fonctionnement financier des Entreprises de Services du Numérique (ESN) reste une boîte noire.
La série à venir de 3 articles est née du questionnement suivant : alors que tous les collègues des ESN rapportent des difficultés dans leurs plus ou moins grande entreprise, pourquoi seule la société Cap Gemini aurait-t-elle été obligée de faire un plan de sauvegarde de l’emploi ?
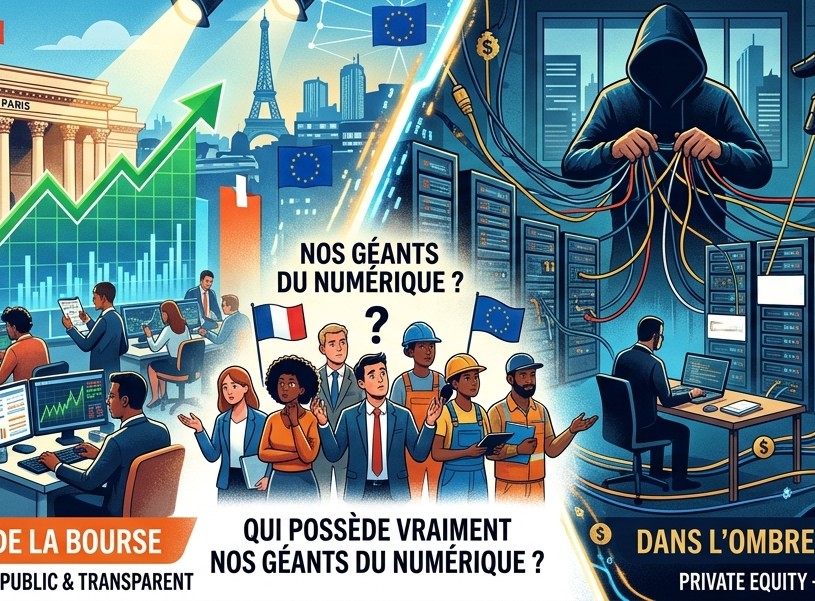
Derrière les sigles vitrines, les labels, et le discours managérial rodé sur l’« innovation » et l’« agilité », une ligne de fracture majeure divise le paysage informatique français : d’un côté, la transparence forcée des marchés financiers ; de l’autre, le secret bien gardé des fonds d’investissement.
Où va l’argent du secteur ? Qui rend des comptes à qui ?
La vitrine des marchés : les mastodontes cotés sous pression trimestrielle
Sur les marchés boursiers, les cadors du secteur avancent nus, ou presque. Des géants internationaux comme Capgemini ou Sopra Steria, mais aussi des acteurs clés comme Wavestone ou Neurones, sont soumis au diktat de la publication trimestrielle de leurs résultats.
Pour ces ESN cotées sur Euronext, le jeu consiste à rassurer l’actionnaire en temps réel :
- Une obligation de résultat chiffrée : Taux de journalier moyen (TJM), taux d’activité des consultants (TACE) et marge opérationnelle sont scrutés au millimètre.
- Le risque réputationnel permanent : La moindre controverse, qu’il s’agisse du détournement présumé des aides publiques via le Crédit d’Impôt Recherche (CIR) ou d’une défaillance sur un grand projet public, se traduit immédiatement par une sanction du cours de bourse.
Si la cotation offre une surface financière colossale pour racheter des concurrents, elle transforme l’entreprise en une machine sous tension permanente, où la variable d’ajustement reste trop souvent le consultant en mission (ou en intercontrat).
Le retrait de la bourse et le refuge du Private Equity : l’art de régner dans l’ombre
À l’opposé de cette scène surexposée, un phénomène massif s’est accéléré ces dernières années : le delisting (le retrait de la bourse) et la prise de contrôle par des fonds de Private Equity (LBO) ou les dirigeants fondateurs eux-mêmes.
Des acteurs historiques de la tech comme SII, Devoteam ou SQLI ont fait le choix de quitter les marchés boursiers, rachetés par des fonds financiers avec la complicité de leurs fondateurs. Pourquoi ce repli ?
En Bourse, vous devez justifier chaque euro tous les trois mois. Sous LBO ou capital privé, vous pouvez restructurer, tailler dans les coûts et réorganiser à l’abri des regards des syndicats et journalistes.
Les fonds d’investissement n’achètent pas des ESN par philanthropie. Leur modèle est limpide : injecter de la dette (LBO), maximiser la rentabilité à marche forcée pendant 3 à 5 ans, puis revendre avec une plus-value colossale. Sans la pression du cours de bourse quotidien, ces ESN hors-cote bénéficient d’une discrétion quasi totale sur leur santé financière réelle et leurs arbitrages internes.
Cartographie du secteur : deux mondes, deux stratégies
Aujourd’hui, le paysage informatique se divise ainsi en trois grandes catégories :
| Catégorie | Acteurs emblématiques | Modèle économique & Gouvernance | Impact financier & Publicité |
| Les Cotées en Bourse | Capgemini, Sopra Steria, Wavestone, Alten, Neurones | Actionnariat public / institutionnel. Logique d’attractivité et de dividendes. | Forte transparence (Rapports annuels, CSRD, comptes détaillés). |
| Les reprises par le Private Equity | Devoteam, SQLI, Inetum… | Fonds d’investissement + Management. Logique d’optimisation financière post-LBO. | Opacité relative (Rapports restreints, discrétion sur la dette de reprise). |
| Les Indépendants / Non Cotés | Astek, SII, et autres ESN familiales, PME et pure-players régionaux | Capital privé / Fondateurs. Recherche d’indépendance ou croissance organique. | Confidentialité des comptes souvent demandée au greffe quand la loi le permet. |
Un secteur sous silence radio ?
Que l’ESN soit soumise aux marchés financiers ou verrouillée par un fonds de LBO, une constante demeure : la recherche d’optimisation fiscale et sociale maximale. Mais la manière dont ces entreprises rendent, ou refusent de rendre des comptes, façonne directement le quotidien des salariés.
Pression des marchés financiers d’un côté, dictature de la dette LBO de l’autre : la transparence est-elle devenue une option dans l’ingénierie informatique ?
Dans une prochaine publication, nous préciserons les obligations de publicité légale et RSE : ce que la loi oblige les ESN cotées à révéler… et les zones de silence légalement exploitées par les acteurs non cotés.
Illustration et texte avec l’aide d’une IA
Laisser un commentaire